GE Aerospace, ordini +49% ma cassa in calo: il re dei motori è un affare per il tuo ETF?
Ricavi +16%, utile +36%, ordini +49% e previsioni alzate: eppure Wall Street ha venduto GE Aerospace. Il motivo è nella cassa, in calo. Cosa dice questo a chi ha il colosso dei motori aeronautici negli ETF.
 Alessio Ippolito Chief executiveImprenditore digitale dal 2008, è CEO e Founder della ALESSIO IPPOLITO S.R.L., editore specializzato nella pubblicazione di progetti nel campo finanziario. Giornalista iscritto all'albo dal 22/02/2022*.…Trading SEOCriptovaluteBroker scamProfilo completo →
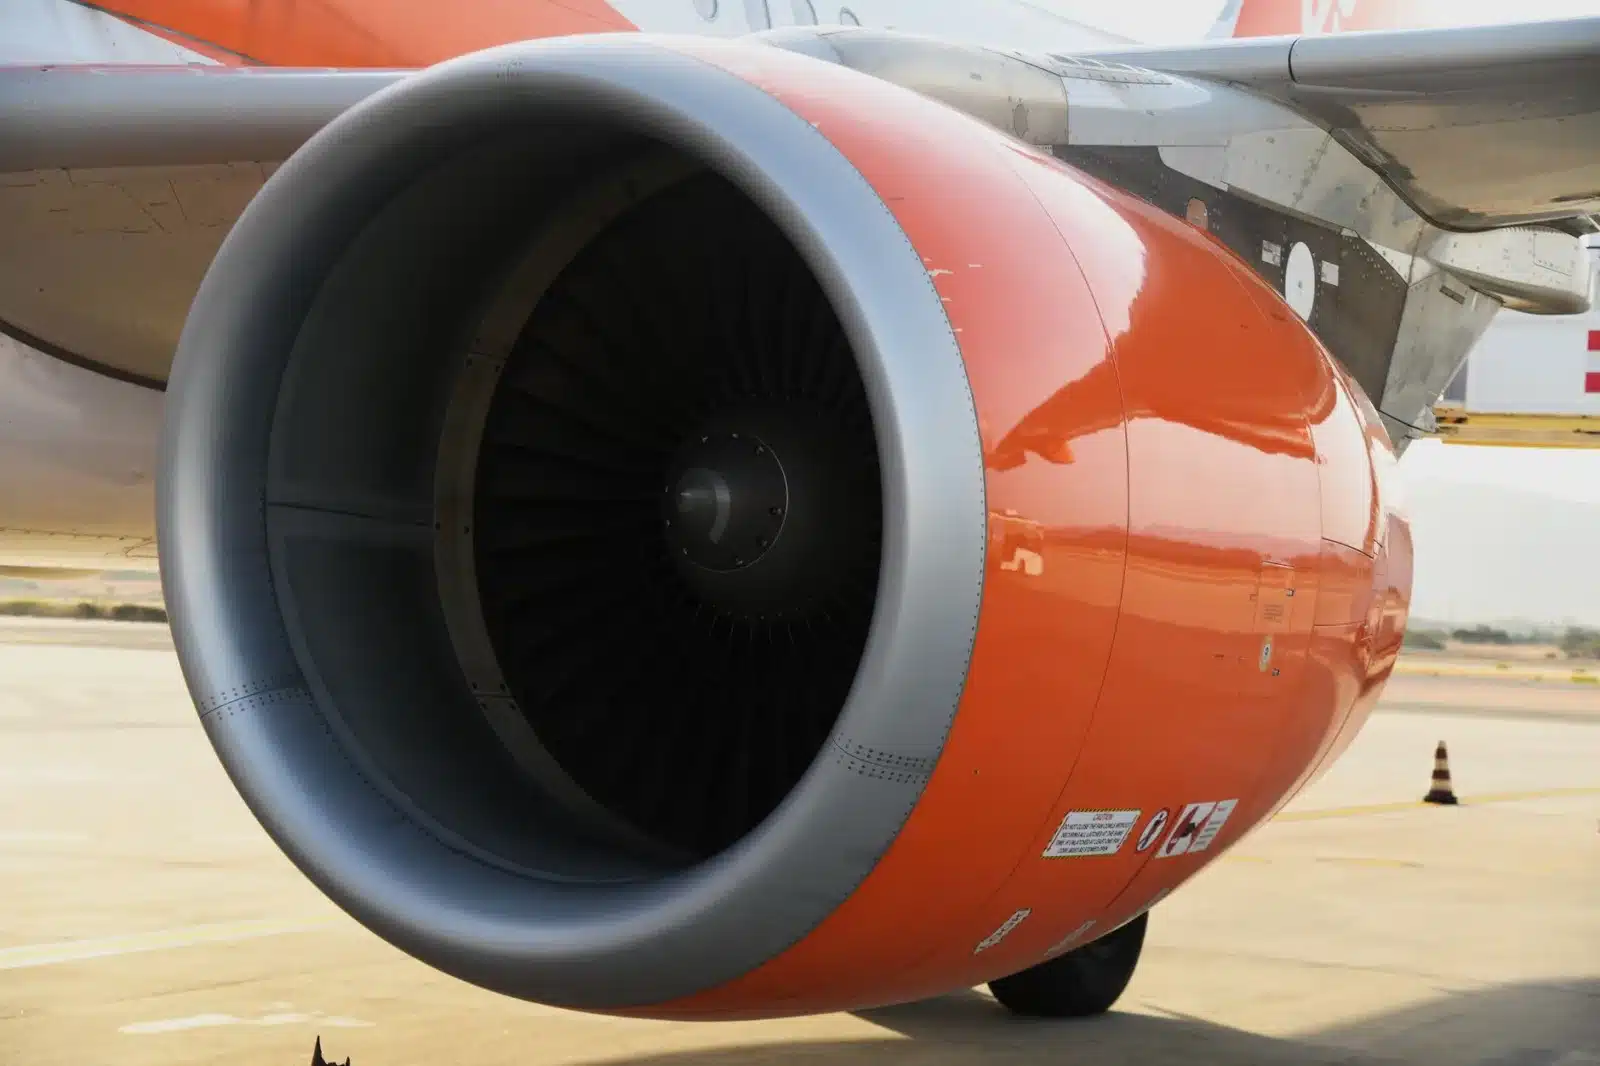
GE Aerospace ha chiuso il terzo trimestre 2026 con numeri da record e Wall Street l’ha punita. I ricavi sono saliti a 14,1 miliardi di dollari, più 16% in un anno. L’utile per azione rettificato è arrivato a 2,25 dollari, più 36%, sopra le attese tra 1,99 e 2,01. Eppure il titolo è sceso tra il 2% e il 4%.
Il motivo sta in una riga meno visibile del comunicato: la cassa. Il flusso di cassa libero rettificato si è fermato a 2 miliardi di dollari. Rispetto a un anno fa il calo è tra il 9% e il 14%, a seconda delle fonti. Per il mercato, oggi, questo numero conta più degli utili.
Per chi investe dall’Italia la lezione è concreta. GE Aerospace è un pilastro degli ETF sull’industria e sull’aerospazio. Il suo caso mostra che un trimestre di quelli che battono le stime e alzano le previsioni può deludere comunque. Basta che i costi meno visibili erodano la cassa.
Gli ordini raccontano un’azienda in piena salute. Nel trimestre sono arrivati a 19 miliardi di dollari, più 49% su base annua. Il portafoglio dei servizi commerciali, cioè manutenzione e ricambi dei motori già in volo, supera i 170 miliardi. Su questa base la società ha fissato le attese di crescita dei servizi per il 2027.
Perché Wall Street punisce GE Aerospace nonostante il record
La chiave è nel modo in cui GE Aerospace fa soldi. Vende motori nuovi con sconti importanti alle compagnie aeree. Poi incassa per anni su revisioni, ricambi e assistenza. È un modello da rasoio e lamette, applicato a macchine che valgono decine di milioni di dollari.
Nel trimestre questo meccanismo ha pesato. La cassa è stata frenata da tre voci: gli sconti sui nuovi motori, il costo dei ricambi e le riserve accantonate per la durabilità. Sono soldi che escono oggi per garantire incassi domani. Intanto, però, la cassa scende anche con ricavi in crescita del 16%.
Gli analisti citati dalla stampa finanziaria aggiungono un altro punto. Il titolo arriva ai conti con una valutazione già elevata. In queste condizioni basta poco per deludere. Non serve un trimestre brutto: basta un dettaglio che incrini la storia perfetta che il mercato si era raccontato.
La reazione in Borsa lo conferma. Nella sessione del mattino le azioni sono scivolate a 299,59 dollari. Le fonti divergono sull’entità del calo, tra il 2% e il 4%, ma il senso non cambia. Il mercato ha venduto una società che ha appena alzato le previsioni su tutti i parametri.
C’è anche un’incognita tecnica. GE Aerospace ha rinviato il riconoscimento dei ricavi del motore GE9X, in attesa di una certificazione ancora da ottenere. Finché quel via libera non arriva, una parte dei ricavi resta sospesa. È un fattore di incertezza in più, non ancora risolto.
Il copione ricorda quello di General Motors, che ha battuto le stime e ha perso il 5%. I due casi hanno la stessa regola: quando le aspettative sono altissime, battere le stime non basta più. Serve battere l’immaginazione del mercato, e non succede quasi mai.
Dai motori GE Aerospace al tuo ETF: la cassa pesa più dell’utile
Molti risparmiatori italiani hanno GE Aerospace in portafoglio senza saperlo. Il titolo pesa negli ETF sull’industria americana, nei fondi su aerospazio e difesa e negli indici globali. Un calo del 2-4% in un giorno non cambia la vita a nessuno. Il segnale, però, va letto bene.
Il segnale è questo: quando un titolo è salito molto, il mercato smette di premiare i ricavi e inizia a misurare la cassa. È la differenza tra un utile contabile e i soldi che restano davvero in azienda. Chi guarda solo il titolo dei giornali si perde proprio questa parte.
C’è poi un riflesso ancora più quotidiano. I motori GE Aerospace spingono una fetta enorme della flotta mondiale. Le compagnie aeree pagano a questa società manutenzione e ricambi per decenni. Se quei costi crescono nel tempo, possono finire, a cascata, nel prezzo del biglietto che paga il viaggiatore.
Un’altra avvertenza riguarda l’entusiasmo. Il portafoglio ordini da oltre 170 miliardi è una garanzia di lavoro per anni. Non è una garanzia di rendimento per chi compra oggi. Gli ordini si trasformano in cassa lentamente, con margini che dipendono da sconti, ricambi e riserve.
La dinamica somiglia a quella vista sui chip, dove TSMC ha segnato un record mentre STM crollava. Settori diversi, stessa logica: dentro una storia di crescita, il mercato separa chi incassa davvero da chi promette. Non tutti i record valgono allo stesso modo.
Cosa guardare nei prossimi giorni? Prima di tutto le revisioni degli analisti. Eventuali tagli o conferme di rating e target price diranno se il calo è una pausa o un cambio di giudizio. Poi conta la risposta dei rivali, che è il vero termometro del settore.
Gli occhi vanno sui titoli di RTX e Boeing. Se seguono GE Aerospace al ribasso, il mercato sta rivedendo l’intero comparto dei motori e dell’aviazione. Se tengono, il problema resta confinato ai conti di oggi, agli sconti sui nuovi motori e alle riserve sulla durabilità.
Serve prudenza nella lettura. Un trimestre con ricavi più 16% e ordini più 49% resta un trimestre forte. Il calo di oggi misura le aspettative, non la salute dell’azienda. Distinguere le due cose è il primo passo prima di qualsiasi mossa, in un senso o nell’altro.
FontiGE Aerospace – comunicato ufficiale terzo trimestre 2026 (SEC 8-K)CNBC – Dow jumps 500 points, GE Aerospace slips after earningsYahoo Finance/Barchart – GE Aerospace Falls 4% Despite Earnings Beat and Raised Outlook as Costs Climb
Scritto da
Imprenditore digitale dal 2008, è CEO e Founder della ALESSIO IPPOLITO S.R.L., editore specializzato nella pubblicazione di progetti nel campo finanziario. Giornalista iscritto all'albo dal 22/02/2022*. Direttore responsabile in carica della nota testata giornalistica a tema Crypto, Criptovaluta.it®, da Marzo 2023 direttore responsabile anche di Tradingonline.com®. È autore della omonima newsletter*. I suoi libri sono su Amazon Store e Google Books. Alessio Ippolito è apprezzato anche come investitore privato: è Popular Investor Champion riconosciuto su eToro.